Donner de l'argent à ses petits-enfants
Un billet glissé à l’anniversaire, un chèque pour la réussite d’un examen, quelques euros chaque mois pour faire plaisir : beaucoup de grands-parents aiment donner un peu d’argent à leurs petits-enfants. Mais est-ce permis sans formalité ? Jusqu’à quelle somme ? Et peut-on le faire tous les mois ? Voici les règles à connaître en France, expliquées simplement, ainsi que des idées pour que ce cadeau ait aussi une valeur éducative.
Ces informations sont générales et valables en 2026. Elles ne remplacent pas l’avis d’un notaire ou de l’administration fiscale, notamment pour une somme importante.
En bref : les 4 situations à distinguer
- Un cadeau lié à un événement (Noël, anniversaire, réussite à un examen, naissance) : c’est un présent d’usage, sans déclaration, à condition que le montant reste raisonnable par rapport à vos moyens.
- Une somme régulière et importante, ou sans occasion particulière : elle peut être considérée comme un don manuel, à déclarer.
- Un montant plus élevé : des plafonds sans droits existent, par grand-parent et par petit-enfant, renouvelables tous les 15 ans.
- Un petit-enfant mineur : il ne peut pas accepter lui-même une donation, ce sont ses parents qui gèrent l’argent.
Peut-on donner de l’argent à ses petits-enfants tous les mois ?
Rien n’interdit à un grand-parent d’offrir de l’argent à son petit-enfant, y compris régulièrement. Pour de petites sommes qui restent modestes au regard de vos revenus et de votre patrimoine, il n’y a en pratique pas de difficulté. En revanche, quand une somme est versée de façon régulière et que son montant devient important, ou quand elle n’est liée à aucun événement, elle peut être considérée comme un don manuel plutôt que comme un simple cadeau.
Le bon réflexe est donc d’adapter la somme à vos moyens, de rester dans des montants raisonnables, et de vous mettre d’accord avec les parents. Cela évite aussi que l’enfant reçoive deux fois la même chose : l’argent de poche des parents et celui des grands-parents s’additionnent.
Le présent d’usage : le cadeau sans déclaration
Le présent d’usage est un cadeau, en argent ou en objet, offert à l’occasion d’un événement où l’on a l’habitude d’en faire : Noël, un anniversaire, une naissance, un baptême, un mariage, la réussite d’un examen. Il doit remplir deux conditions :
- Être lié à un événement : on offre à une occasion, pas n’importe quand.
- Rester proportionné à vos moyens : il n’existe pas de plafond chiffré, c’est la situation du donateur qui compte. La même somme peut être raisonnable pour l’un et excessive pour l’autre.
Quand ces deux conditions sont remplies, le présent d’usage n’a pas à être déclaré aux impôts et il n’entre pas dans la succession. Un billet pour un anniversaire ou un chèque pour une belle réussite scolaire entrent en général dans ce cadre.
Le don manuel : quand on sort du simple cadeau
Quand la somme dépasse ce qui est raisonnable par rapport à vos moyens, ou qu’elle est donnée en dehors de toute occasion, on parle de don manuel. Il peut être exonéré d’impôt grâce aux plafonds décrits ci-dessous, mais il doit être déclaré à l’administration fiscale pour avoir une date certaine. Depuis le 1er janvier 2026, cette déclaration se fait en ligne depuis l’espace personnel sur impots.gouv.fr.
Combien donner sans payer de droits ?
Pour les dons importants, la loi prévoit deux dispositifs qui peuvent se cumuler. Ils s’appliquent par grand-parent et par petit-enfant, tous les 15 ans :
| Dispositif | Plafond sans droits | Conditions |
|---|---|---|
| Abattement grand-parent → petit-enfant | 31 865 € | Applicable à une donation, sans condition d’âge particulière |
| Don familial de somme d’argent | 31 865 € de plus | Donateur de moins de 80 ans, petit-enfant majeur (ou mineur émancipé), somme versée en argent |
Ces deux plafonds peuvent s’additionner : un grand-parent de moins de 80 ans peut ainsi donner jusqu’à 63 730 € à un petit-enfant majeur sans droits de donation. Pour deux grands-parents, les plafonds se comptent pour chacun d’eux.
Ces montants sont ceux de 2026 et peuvent évoluer. Avant un don important, vérifiez-les sur le site des impôts ou demandez conseil à un notaire.
Et si le petit-enfant est mineur ?
Un enfant mineur ne peut pas accepter lui-même une donation : ce sont en principe ses parents qui l’acceptent et qui administrent l’argent. Le dispositif du don familial de somme d’argent ne s’applique pas non plus, puisqu’il exige que le petit-enfant soit majeur. Pour un jeune enfant, le plus simple reste donc d’offrir des présents d’usage, lors des occasions habituelles, et de vous concerter avec les parents si vous envisagez une somme plus importante.
Traiter tous les petits-enfants de la même façon
Au-delà des règles fiscales, pensez à l’équité dans la famille. Offrir nettement plus à un petit-enfant qu’aux autres peut créer des tensions entre cousins, et peut aussi avoir des conséquences au moment de la succession. Si vous envisagez un cadeau important, un notaire pourra vous expliquer ce qu’il en est dans votre situation.
Comment offrir de l’argent de façon plus qu’un simple billet
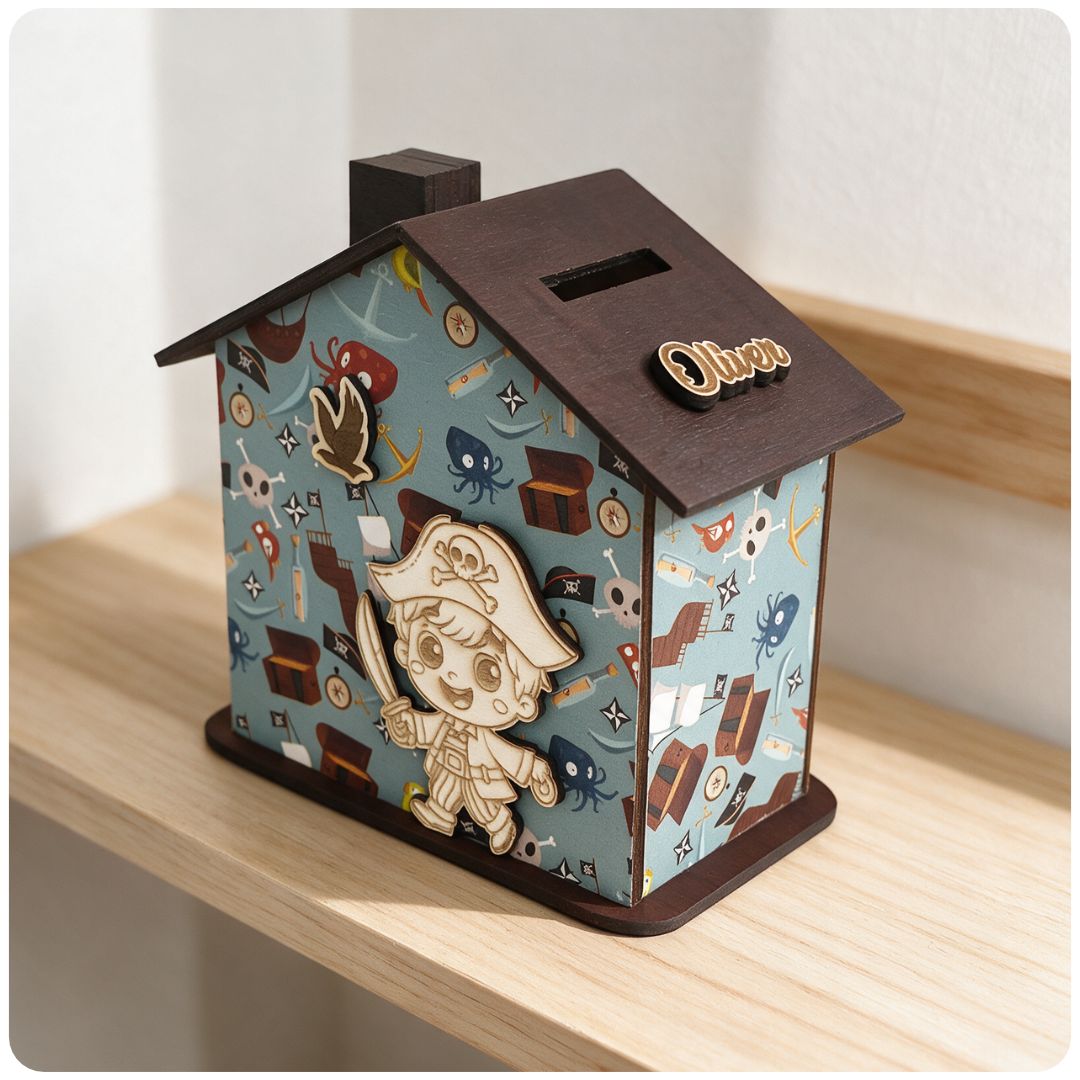
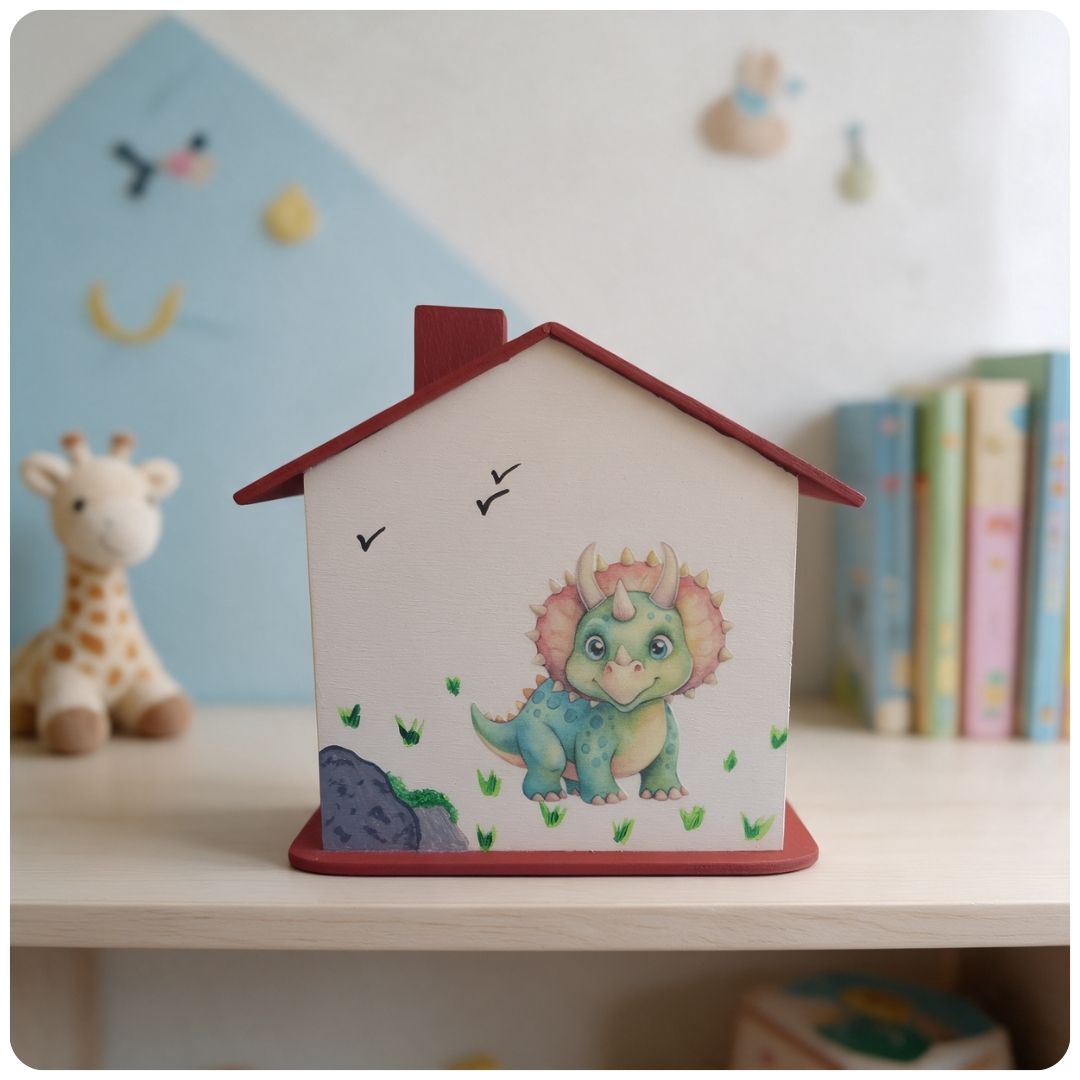
Un billet glissé dans une enveloppe fait plaisir, mais il est vite dépensé. Si vous souhaitez que votre cadeau aide l’enfant à comprendre la valeur de l’argent, offrez-le avec une tirelire. C’est un geste symbolique qui accompagne parfaitement un anniversaire, une naissance ou un Noël :
- À la naissance : une tirelire personnalisée avec le prénom et la date, qui sert d’abord de souvenir et de décoration, comme la tirelire maison escargot en bois.
- Pour un anniversaire : une tirelire au thème préféré de l’enfant (dinosaure, pirate, licorne, animaux), accompagnée de quelques pièces pour la « baptiser ».
- À Noël : une tirelire cochon gravée au prénom, comme la tirelire cochon taille M, avec un petit mot pour fixer ensemble un objectif d’épargne.
- Pour une réussite : une tirelire plus grande, pour que l’enfant commence à mettre de côté pour un projet qui lui tient à cœur.
Retrouvez toutes nos créations dans notre collection de tirelires personnalisées pour enfant, fabriquées en France.
Vous hésitez sur le bon moment pour offrir une première tirelire ? Notre article : à quel âge donner une tirelire à un enfant ? donne des repères de 2 ans à l’adolescence.
Pour choisir la matière, la taille et le thème de la tirelire qui plairont à votre petit-enfant, consultez notre guide : comment choisir une tirelire personnalisée pour un enfant ?
Où mettre l’argent selon la somme ?
Pour de petites sommes, la tirelire reste le meilleur outil : l’enfant voit son argent, le compte, le dépose lui-même. Quand les montants deviennent plus importants, un livret d’épargne ouvert au nom de l’enfant peut prendre le relais. Parlez-en aux parents, qui gèrent le compte d’un enfant mineur, et renseignez-vous auprès de votre banque.
Les bons réflexes pour les grands-parents
- Parlez-en aux parents : ils connaissent les habitudes de la famille et pourront accompagner l’enfant.
- Offrez à une occasion : un événement donne un cadre naturel au cadeau, et c’est ce qui le distingue d’un don à déclarer.
- Restez proportionné : le montant doit rester raisonnable par rapport à vos moyens.
- Traitez chaque petit-enfant équitablement : cela évite les jalousies.
- Accompagnez d’un mot : une carte écrite à la main donne du sens au cadeau, bien plus que la somme.
- Pour une somme importante : conservez une trace du don, déclarez-le si besoin et consultez un notaire.
Questions fréquentes
Peut-on donner de l’argent à son petit-fils tous les mois ?
Oui, rien ne l’interdit. Pour de petites sommes qui restent modestes par rapport à vos moyens, il n’y a pas de difficulté. Si la somme est régulière et importante, ou sans occasion particulière, elle peut être considérée comme un don manuel et devoir être déclarée.
Combien un grand-parent peut-il donner à son petit-enfant sans payer d’impôt ?
Un grand-parent peut donner jusqu’à 31 865 € à chaque petit-enfant sans droits de donation, tous les 15 ans. Un second plafond de 31 865 € peut s’y ajouter pour un don d’argent, si le donateur a moins de 80 ans et le petit-enfant est majeur, soit jusqu’à 63 730 € au total.
Faut-il déclarer l’argent offert à Noël ou à un anniversaire ?
Non, tant qu’il s’agit d’un présent d’usage : un cadeau lié à un événement, d’un montant raisonnable par rapport aux moyens du donateur. Au-delà, la somme peut être considérée comme un don manuel à déclarer.
Un grand-parent peut-il donner de l’argent à un petit-enfant mineur ?
Oui, sous forme de petits cadeaux lors des occasions habituelles. Pour une somme plus importante, c’est en principe aux parents d’accepter la donation et d’administrer l’argent. Un notaire peut vous guider.
Quelle tirelire offrir à un petit-enfant ?
Choisissez-la selon l’âge et les goûts de l’enfant : un modèle simple et attachant pour un tout-petit, un thème qu’il adore pour un enfant plus grand. Une tirelire personnalisée avec son prénom en fait un cadeau unique, qu’il gardera longtemps.
En résumé
Les grands-parents peuvent donner de l’argent à leurs petits-enfants, à condition de rester dans des montants raisonnables et, de préférence, à l’occasion d’un événement. Pour les sommes importantes, des plafonds sans droits existent, mais il faut les déclarer et il vaut mieux demander conseil. Et pour que l’argent offert soit aussi l’occasion d’apprendre à épargner, rien ne vaut une jolie tirelire personnalisée, qui transforme un simple billet en souvenir.